
La empresa de Cajeme, distribuidora de autos de la marca Nissan, fue señalada desde 2019 en esa categoría y se le ratificó ese criterio en una resolución dictada en agosto por un tribunal federal
Redacción/COSA JUZGADA SONORA
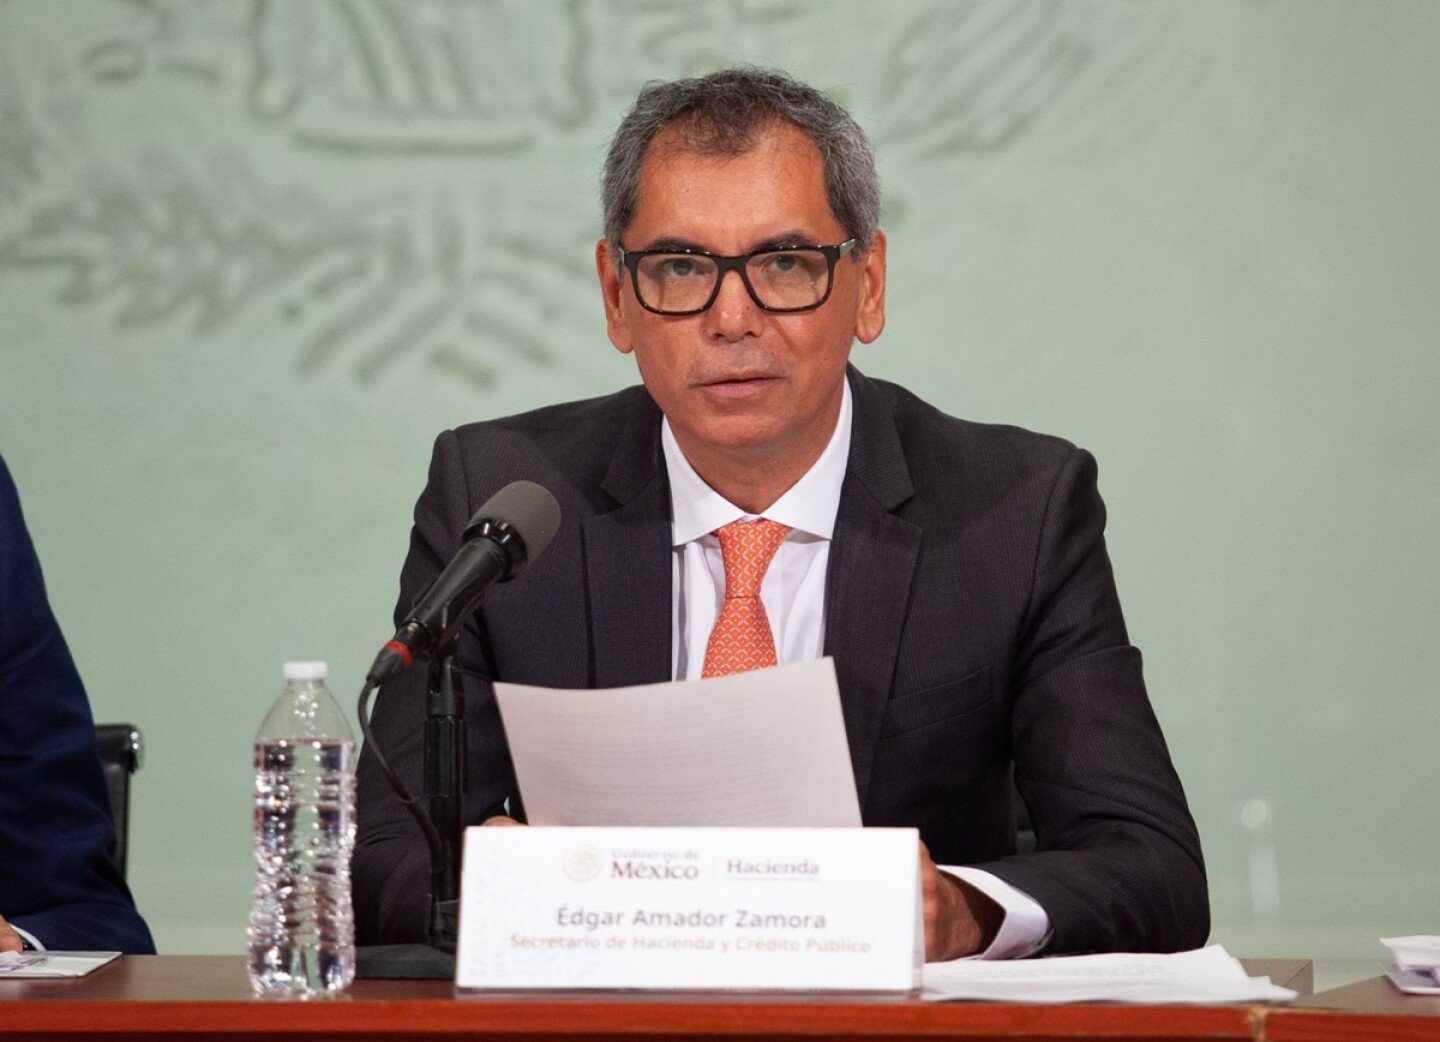
HERMOSILLO, Son.- La compañía “Motor Autos de Obregón”, que distribuye la marca Nissan en Cajeme, fue señalada como “facturera” por la Secretaría de Hacienda.
Una sentencia dictada el 25 de junio de este año relata en su contenido que la empresa fue señalada desde el 30 de abril de 2019 que era una empresa facturadora de operaciones simuladas.
“…No pasa desapercibido para la autoridad, los antecedentes que indicó la autoridad fiscalizadora, en el sentido de que la contribuyente (Motor Autos de Obregón)… fue determinada como una empresa facturadora de operaciones simuladas y que por ende eran inexistentes, todos los servicios supuestamente prestados a sus clientes…”, refiere la sentencia dictada en esa fecha por los magistrados del Tercer Tribunal Colegiado en Materias Penal y Administrativa de Sonora.
Inconforme con esta determinación, la empresa apeló el acuerdo a través de un recurso administrativo de revocación.
Sin embargo, el Tribunal Federal de Justicia Administrativa que revisó el caso dejó intocado ese criterio, es decir, lo confirmó.
El fallo judicial se dictó en un amparo directo solicitado por los abogados de “Motor Autos de Obregón” y el cual fue canalizado al Tercer Tribunal Colegiado en Materias Penal y Administrativa que analizó el caso en el expediente número 180/2024.
Este juicio de amparo directo se presentó el 22 de agosto de 2024 ante la Sala Regional del Noroeste II del Tribunal Federal de Justicia Administrativa.
Ello, luego de que la Administradora Desconcentrada Jurídica de Sonora “2”, en representación de la Secretaría de Hacienda y del Servicio de Administración Tributaria, concluyó el 14 de junio de 2024 que la empresa no había comprobado que las facturas emitidas durante los ejercicios 2014 y 2015 fueran fidedignas.
La empresa había solicitado desde el 11 de mayo de 2021 la nulidad de un fallo emitido por el SAT el 24 de marzo de ese mismo año en el que se le declaraba que los comprobantes fiscales digitales emitidos por internet de los años 2014 y 2015 no cumplían lo establecido en el artículo 69-B, penúltimo párrafo del Código Fiscal de la Federación.
RECHAZAN ARGUMENTOS
La sentencia dictada por el Tercer Tribunal Colegiado en Materias Penal y Administrativa concluyó que el reclamo de la empresa “Motor Autos de Obregón” en el sentido de que se omitió valorar la llamada “prueba superveniente” era infundada.
La empresa se refería a la “prueba superveniente”, que consiste en la publicación del 6 de junio de 2022 en el Diario Oficial de la Federación del oficio que revocó o dejó insubsistente a esa empresa como empresa facturadora de operaciones simuladas, es decir, fue desincorporada del listado global definitivo (conocido como EFO).
“…El análisis de la sentencia permite establecer que la responsable sí valoró esa prueba, pero la consideró insuficiente para justificar la ilegalidad de la resolución impugnada, lo que incluso la propia quejosa reconoce…”, explicó la magistrada Patricia Sussna Rodríguez Gálvez, quien elaboró la ponencia que después fue votada por unanimidad por sus compañeros Jano Arturo Muñoz Gaz y José Gilberto Meza Escalante.
Por ello, los magistrados integrantes de ese tribunal federal rechazaron la petición de amparo.