
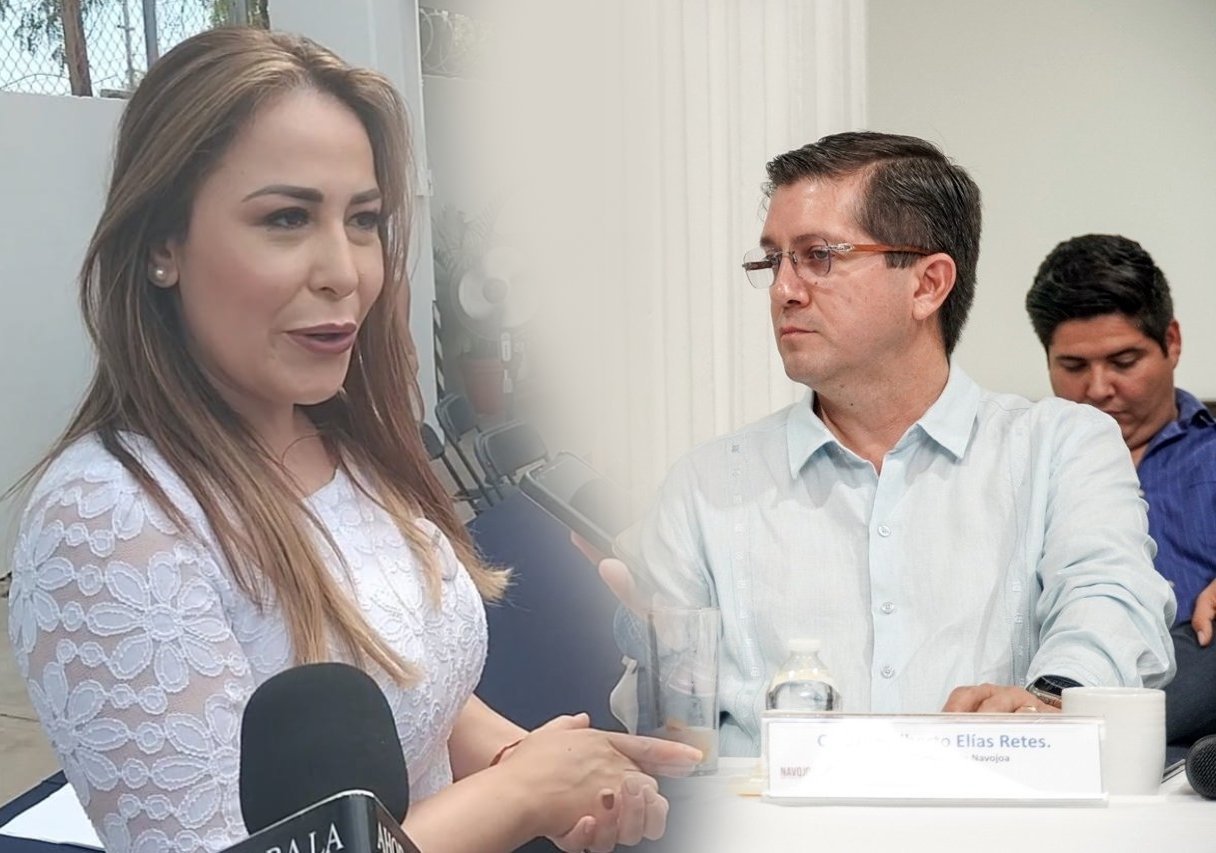
La jueza del Séptimo Distrito de Sonora, Yazmín Angélica Murillo Badilla, lanza un exhorto al Ayuntamiento de Navojoa para que evalúe el ajuste a la baja de los incrementos por excesivos
Redacción/COSA JUZGADA SONORA
CAJEME, Son.— El aumento al Impuesto Predial que cobra el Ayuntamiento de Navojoa rebasa en ocasiones el 100% respecto a los valores vigentes en el ejercicio fiscal de 2021, advirtió un análisis efectuado por el Juzgado Séptimo de Distrito de Sonora a cargo de la jueza Yazmín Angélica Murillo Badilla.
“…Este órgano jurisdiccional advierte que los valores unitarios del metro cuadrado de construcción han tenido aumentos porcentuales que, en ocasiones, rebasan el 100% respecto a los valores vigentes en el ejercicio fiscal de 2021…”, señaló en una sentencia dictada en un juicio de amparo el 31 de mayo de 2025.
El juicio número 1041/2025 derivó de un caso iniciado por la causante Martha Isabel Salido en contra del cobro del Impuesto Predial por considerarlo inconstitucional.
Debido a este incremento, el órgano judicial lanzó un exhorto al Ayuntamiento de Navojoa:
“…Este órgano jurisdiccional exhorta a las autoridades competentes a evaluar la necesidad de ajustar dichos incrementos porcentuales en beneficio del interés general de la población”, expuso la jueza en ese fallo.
EL FALLO DEL CASO
En esa sentencia, el Juzgado Séptimo de Distrito concedió el amparo a la causante del Predial por considerar que los incrementos violaron los principios de equidad y legalidad tributaria.
“…Al no haberse fijado en las Tablas de Valores Unitarios de Suelo y Construcción los parámetros que debe observar la autoridad administrativa para efecto de clasificar determinado bien atendiendo su tipo de construcción, calidad y estado de conservación, vulneran el principio de legalidad tributaria”, concluyó el fallo judicial en esa fecha.
La juzgadora agregó en su resolución que los parámetros que debe observar la autoridad administrativa para efecto de clasificar determinado bien atendiendo al tipo de construcción, moderno o antiguo, no están establecidos en la norma, lo cual genera incertidumbre jurídica al contribuyente.
Por todo ello, el tribunal ordenó al Ayuntamiento devolver el cobro del incremento al contribuyente y fijar la tasa mínima como cobro.